Domain geschützte-namen.de kaufen?
Wir ziehen mit dem Projekt
geschützte-namen.de um.
Sind Sie am Kauf der Domain
geschützte-namen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain geschützte-namen.de kaufen?
Wann verjähren Kirchensteuer?
Die Verjährung der Kirchensteuer richtet sich nach den gesetzlichen Bestimmungen des jeweiligen Bundeslandes. In den meisten Fällen beträgt die Verjährungsfrist für die Kirchensteuer vier Jahre. Das bedeutet, dass die Kirchensteuerforderungen nach Ablauf dieser Frist nicht mehr eingefordert werden können. Es ist jedoch wichtig zu beachten, dass die Verjährungsfrist unter bestimmten Umständen unterbrochen oder verlängert werden kann. Es empfiehlt sich daher, bei konkreten Fragen zur Verjährung der Kirchensteuer rechtlichen Rat einzuholen. **
Wird Kirchensteuer zurückerstattet?
"Wird Kirchensteuer zurückerstattet?" Die Kirchensteuer wird in der Regel nicht zurückerstattet, da sie eine verpflichtende Abgabe für Mitglieder einer Kirche ist. Die Höhe der Kirchensteuer variiert je nach Bundesland und beträgt in der Regel zwischen 8% und 9% der Einkommensteuer. Es gibt jedoch bestimmte Fälle, in denen eine Rückerstattung möglich ist, z.B. wenn man aus der Kirche austritt oder zu Unrecht Kirchensteuer gezahlt hat. Es ist ratsam, sich bei der eigenen Kirchengemeinde oder einem Steuerberater über die genauen Regelungen zur Rückerstattung der Kirchensteuer zu informieren. **
Ähnliche Suchbegriffe für Kirchensteuer
Top-Angebote
Produkte zum Begriff Kirchensteuer:
-
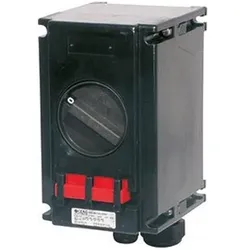
CEEX Ex-geschützte Sicherheitsschalter 20A 3poligEx-Sicherheitsschalter Standard 20 A für Zone 1/21, 3-polig, Hilfskontakt: 1S, Leitungseinführungen: 2 x M32 + 1 x M25, Polyamid, Leitungseinfürungen/Gehäusebohrungen: 2 x Leitungseinführung M32 für Ø 12 mm - 21 mm, 1 x Leitungseinführung M25 für Ø 8 mm - 17 mm, Gehäusematerial: Glasfaserverstärkter Polyester, Bemessungsspannung: bis max. 690 V, Frequenz: 50 - 60 Hz, Bemessungsstrom: max. 20 A, Kennzeichnung nach 94/9/EG: Ex II 2 G Ex ed ia IIC T6 / Ex II 2 D Ex tD A21 IP66 T80 °C, EG-Baumusterprüfbescheinigung: PTB 99 ATEX 1161, Zulässige Umgebungstemperatur: -20 °C bis 40 °C, Abmessungen (L x B x H): 170 x 110 x 129 mm, Gewicht: 1.6 kg, Schutzklasse: I, Schutzart nach EN 60529: IP66, Anschlussklemmen Hauptkontakt: 2 x 4 mm2,, Ausführung als Lasttrennschalter: Ja, Ausführung als Hauptschalter: Ja, Ausführung als Wartungs-/Reparaturschalter: Ja, Ausführung als Sicherheitsschalter: Ja, Ausführung als NOT-AUS-Einrichtung: Nein, Max. Bemessungsbetriebsspannung Ue bei AC: 660 V, Bemessungsdauerstrom Iu: 20 A, Bemessungsbetriebsleistung, AC-3, 400 V: 8 kW, Polzahl: 3, Anzahl der Hilfskontakte als Schließer: 1, Motorantrieb optional: Nein, Motorantrieb integriert: Nein, Spannungsauslöser optional: Nein, Gerätebauart: Komplettgerät im Gehäuse, Geeignet für Bodenbefestigung: Nein, Geeignet für Frontbefestigung 4-Loch: Nein, Geeignet für Frontbefestigung Zentral: Nein, Geeignet für Verteilereinbau: Nein, Geeignet für Zwischenbau: Nein, Ausführung des Betätigungselements: Drehknopf, Verriegelbar: Ja, Anschlussart Hauptstromkreis: Schraubanschluss, Schutzart (IP), frontseitig: IP66775,98 €*Versand: 8,50 €Sichere Weiterleitung zum Anbieter
-
Wettbewerbsrecht, Gewerblicher Rechtsschutz und UrheberrechtWettbewerbsrecht, Gewerblicher Rechtsschutz und Urheberrecht , Vorschriftensammlung , Tagfahrleuchten > Beleuchtung , Auflage: neu bearbeitete und erweiterte Auflage 2023, Erscheinungsjahr: 20230317, Produktform: Kartoniert, Titel der Reihe: Textbuch Deutsches Recht##, Redaktion: Eckardt, Bernd~Klett, Dieter~Schwartmann, Rolf~Jung, Ingo, Auflage: 23007, Auflage/Ausgabe: neu bearbeitete und erweiterte Auflage 2023, Seitenzahl/Blattzahl: 1100, Keyword: Designgesetz; Gebrauchsmuster; Geschmacksmuster; Geschmacksmusterrecht; Gewerblicher Rechtsschutz; Kartellrecht; Kartellrechtsnovelle; Lauterkeitsrecht; Marke; Markenrecht; Patentrecht; Textbuch; Textsammlung; Urheberrecht; Wettbewerb; Wettbewerbsrecht, Fachschema: Copyright~Geistiges Eigentum~Urheberrecht - Urheberrechtsgesetz - UrhG~Wettbewerbsrecht - Wettbewerbssache~Handelsrecht~Unternehmensrecht, Fachkategorie: Gesellschafts-, Handels- und Wettbewerbsrecht, allgemein, Bildungszweck: für die Hochschule, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, Fachkategorie: Gewerblicher Rechtsschutz, Geistiges Eigentum, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Müller C.F., Verlag: Müller C.F., Verlag: C.F. Mller GmbH, Länge: 186, Breite: 126, Höhe: 30, Gewicht: 560, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 2675904, Vorgänger EAN: 9783811446748 9783811452459 9783811494718 9783811496514 9783811496040, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0050, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,33,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Prozesskommentar Gewerblicher Rechtsschutz und UrheberrechtProzesskommentar Gewerblicher Rechtsschutz und Urheberrecht , ZPO mit spezieller Berücksichtigung des Patent-, Gebrauchsmuster-, Marken-, Design-, Geschäftsgeheimnisschutz-, Lauterkeits- und Urheberrechts sowie des UKlaG , Tagfahrleuchten > Beleuchtung , Auflage: 3. Auflage, Erscheinungsjahr: 20221023, Produktform: Leinen, Titel der Reihe: Grauer Kommentar##, Redaktion: Cepl, Philipp Moritz~Voß, Ulrike, Auflage: 22003, Auflage/Ausgabe: 3. Auflage, Keyword: Einstweilige Verfügung; Abmahnung; Kostentragung; Aussetzung des Verfahrens; Augenschein; Gerichtsstand; Besichtigungsanspruch; Anscheinsbeweis; Duldungsverfügung; Auskunftsanspurch; Nebenintervention; Nichtigkeitsverfahren; Rechnungslegungsanspruch; Rechtsmittel; Schiedsverfahren; Schutzschrift; Sicherheitsleistung; Streitwert; vorläufige Vollstreckbarkeit; Zwangsvollstreckung; Patentrecht; Markenrecht; Lauterkeitsrecht, Fachschema: Handelsrecht~Recht~Rechtsschutz~Unternehmensrecht~Copyright~Geistiges Eigentum~Urheberrecht - Urheberrechtsgesetz - UrhG~Wettbewerbsrecht - Wettbewerbssache, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, Fachkategorie: Gesellschafts-, Handels- und Wettbewerbsrecht, allgemein, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XLVI, Seitenanzahl: 1697, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: C.H. Beck, Verlag: C.H. Beck, Verlag: Verlag C.H. Beck oHG, Länge: 245, Breite: 167, Höhe: 60, Gewicht: 1836, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 2590009, Vorgänger EAN: 9783406710292 9783406650482, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: 0, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 1492771269,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wird Kirchensteuer verzinst?
Die Kirchensteuer wird in der Regel nicht verzinst, da sie als eine Art Mitgliedsbeitrag für die Kirchengemeinde betrachtet wird. Es handelt sich also nicht um eine finanzielle Anlage, sondern um eine regelmäßige Abgabe, die von den Mitgliedern der Kirche gezahlt wird. Die Höhe der Kirchensteuer wird in Deutschland von den Bundesländern festgelegt und beträgt in der Regel zwischen 8% und 9% der Einkommensteuer. Es gibt jedoch Ausnahmen, bei denen die Kirchensteuer rückwirkend erstattet werden kann, zum Beispiel wenn man aus der Kirche austritt. In diesem Fall wird die zu viel gezahlte Kirchensteuer mit einem bestimmten Zinssatz erstattet. **
-
Muss ich Kirchensteuer zahlen?
Die Kirchensteuer ist eine Abgabe, die von Mitgliedern bestimmter Religionsgemeinschaften in einigen Ländern erhoben wird. Wenn du Mitglied einer solchen Religionsgemeinschaft bist, musst du in der Regel Kirchensteuer zahlen. Die genauen Regelungen können jedoch je nach Land und Religionsgemeinschaft unterschiedlich sein. Es ist daher ratsam, sich bei deiner örtlichen Kirchengemeinde oder einem Steuerberater über die konkreten Bestimmungen zu informieren. **
-
Wer erstattet mir Kirchensteuer?
Die Kirchensteuer wird in Deutschland von den Mitgliedern der jeweiligen Kirchen oder Religionsgemeinschaften selbst gezahlt. Sie wird direkt vom Finanzamt eingezogen und an die entsprechende Kirche weitergeleitet. Wenn du aus der Kirche austreten möchtest, musst du dies beim örtlichen Standesamt oder beim Amtsgericht erklären. Nach dem Austritt entfällt die Pflicht zur Zahlung der Kirchensteuer. Es ist wichtig zu beachten, dass die Kirchensteuer eine freiwillige Abgabe ist und nicht vom Staat erstattet wird. **
-
Welche Kirchensteuer als Sonderausgabe?
Die Kirchensteuer kann in Deutschland als Sonderausgabe in der Steuererklärung geltend gemacht werden. Dafür muss man Mitglied einer steuererhebenden Religionsgemeinschaft sein und die Kirchensteuer tatsächlich gezahlt haben. Die Höhe der absetzbaren Kirchensteuer richtet sich nach dem individuellen Steuersatz des Steuerpflichtigen. Es ist wichtig, die gezahlte Kirchensteuer in der Anlage "Sonderausgaben" der Steuererklärung anzugeben und entsprechende Belege vorzulegen. Die Kirchensteuer als Sonderausgabe kann somit die Steuerlast reduzieren und zu einer Steuerersparnis führen. **


Ist die Kirchensteuer gerecht?
Die Frage, ob die Kirchensteuer gerecht ist, ist eine komplexe und kontroverse Frage. Einige argumentieren, dass die Kirchensteuer gerecht ist, da sie dazu beiträgt, die finanziellen Bedürfnisse der Kirche zu decken und soziale Projekte zu unterstützen. Andererseits sehen Kritiker die Kirchensteuer als ungerecht an, da sie Menschen unabhängig von ihrer Religionszugehörigkeit besteuert. Ein weiterer Aspekt ist, dass die Kirchensteuer in einigen Ländern automatisch von den Steuern abgezogen wird, was als Zwang empfunden werden kann. Letztendlich hängt die Frage der Gerechtigkeit der Kirchensteuer von individuellen Überzeugungen und Werthaltungen ab. **
Wer zahlt Kirchensteuer Länder?
Die Kirchensteuer wird in Deutschland, Österreich, der Schweiz und einigen anderen Ländern von den Mitgliedern der jeweiligen Kirchen gezahlt. In Deutschland und Österreich wird die Kirchensteuer vom Staat eingezogen und an die Kirchen weitergeleitet. In der Schweiz hingegen wird die Kirchensteuer direkt von den Kirchenmitgliedern an die Kirche gezahlt. Die Höhe der Kirchensteuer variiert je nach Land und kann entweder als Prozentsatz des Einkommens oder als Pauschalbetrag berechnet werden. In einigen Ländern können Kirchenmitglieder auch entscheiden, ob sie die Kirchensteuer zahlen möchten oder nicht. **
Top-Angebote
Produkte zum Begriff Kirchensteuer:
-
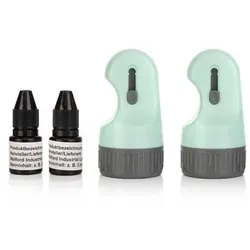
Identitätsschutz- Rollstempel schützt private Daten inkl. Refiller 2 StückDatenschutz-Stempel mit großem Refiller-Set Geh lieber auf Nummer sicher! Dieser Rollstempel sorgt für zuverlässigen Identitätsschutz: Persönliche Daten werden mit einem Handgriff überdeckt und verlieren dauerhaft ihre Lesbarkeit. Perfekt für Schriftverkehr aller Art – privat und beruflich. Was erhalte ich? 2 Rollstempel 2 x Refiller-Kartusche, je 3 ml Auf einen Blick Identitätsschutz-Rollstempel für eine zuverlässige Abdeckung persönlicher Daten mit dokumentenechter Tinte, die nicht verwischt, ausbleicht oder wegradiert werden kann verhindert zuverlässig Indentitätsdiebstahl ideal geeignet für Kontoauszüge, Rechnungen, Briefe, Pakete etc. mit dem integrierten Cuttermesser können Briefe, Kartons etc. bequem geöffnet werden einfach und sauber nachfüllbar mit der Nachfülltinte Maße ca. 40 x 40 x 76 mm Gewicht ca. 33 g Material Steel, PP, Ink14,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
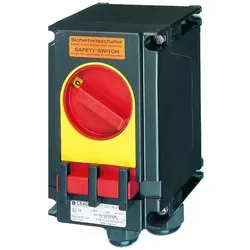
CEEX Ex-geschützte Sicherheitsschalter 40A 3poligEx-Sicherheitsschalter Standard 40 A für Zone 1/21, 3-polig, Hilfskontakt: 1S, Leitungseinführungen: 2 x M40 + 1 x M25, Polyamid, Leitungseinfürungen/Gehäusebohrungen: 2 x Leitungseinführung M40 für Ø 17 mm - 28 mm, 1 x Leitungseinführung M25 für Ø 8 mm - 17 mm, Gehäusematerial: Glasfaserverstärkter Polyester, Bemessungsspannung: bis max. 690 V, Frequenz: 50 - 60 Hz, Bemessungsstrom: max. 40 A, Kennzeichnung nach 94/9/EG: Ex II 2 G Ex ed ia IIC T6 / Ex II 2 D Ex tD A21 IP66 T80 °C, EG-Baumusterprüfbescheinigung: PTB 99 ATEX 1161, Zulässige Umgebungstemperatur: -20 °C bis 40 °C, Abmessungen (L x B x H): 225 x 140 x 156 mm, Gewicht: 2.9 kg, Schutzklasse: I, Schutzart nach EN 60529: IP66, Anschlussklemmen Hauptkontakt: 2 x 16 mm2,, Ausführung als Lasttrennschalter: Ja, Ausführung als Hauptschalter: Ja, Ausführung als Wartungs-/Reparaturschalter: Ja, Ausführung als Sicherheitsschalter: Ja, Ausführung als NOT-AUS-Einrichtung: Nein, Max. Bemessungsbetriebsspannung Ue bei AC: 660 V, Bemessungsdauerstrom Iu: 40 A, Bemessungsbetriebsleistung, AC-3, 400 V: 16 kW, Polzahl: 3, Anzahl der Hilfskontakte als Öffner: 1, Anzahl der Hilfskontakte als Schließer: 1, Motorantrieb optional: Nein, Motorantrieb integriert: Nein, Spannungsauslöser optional: Nein, Gerätebauart: Komplettgerät im Gehäuse, Geeignet für Bodenbefestigung: Nein, Geeignet für Frontbefestigung 4-Loch: Nein, Geeignet für Frontbefestigung Zentral: Nein, Geeignet für Verteilereinbau: Nein, Geeignet für Zwischenbau: Nein, Ausführung des Betätigungselements: Drehknopf, Verriegelbar: Ja, Anschlussart Hauptstromkreis: Schraubanschluss, Schutzart (IP), frontseitig: IP661063,61 €*Versand: 8,50 €Sichere Weiterleitung zum Anbieter
-
CEEX Ex-geschützte Sicherheitsschalter 20A 3poligEx-Sicherheitsschalter Standard 20 A für Zone 1/21, 3-polig, Hilfskontakt: 1S, Leitungseinführungen: 2 x M32 + 1 x M25, Polyamid, Leitungseinfürungen/Gehäusebohrungen: 2 x Leitungseinführung M32 für Ø 12 mm - 21 mm, 1 x Leitungseinführung M25 für Ø 8 mm - 17 mm, Gehäusematerial: Glasfaserverstärkter Polyester, Bemessungsspannung: bis max. 690 V, Frequenz: 50 - 60 Hz, Bemessungsstrom: max. 20 A, Kennzeichnung nach 94/9/EG: Ex II 2 G Ex ed ia IIC T6 / Ex II 2 D Ex tD A21 IP66 T80 °C, EG-Baumusterprüfbescheinigung: PTB 99 ATEX 1161, Zulässige Umgebungstemperatur: -20 °C bis 40 °C, Abmessungen (L x B x H): 170 x 110 x 129 mm, Gewicht: 1.6 kg, Schutzklasse: I, Schutzart nach EN 60529: IP66, Anschlussklemmen Hauptkontakt: 2 x 4 mm2,, Ausführung als Lasttrennschalter: Ja, Ausführung als Hauptschalter: Ja, Ausführung als Wartungs-/Reparaturschalter: Ja, Ausführung als Sicherheitsschalter: Ja, Ausführung als NOT-AUS-Einrichtung: Nein, Max. Bemessungsbetriebsspannung Ue bei AC: 660 V, Bemessungsdauerstrom Iu: 20 A, Bemessungsbetriebsleistung, AC-3, 400 V: 8 kW, Polzahl: 3, Anzahl der Hilfskontakte als Schließer: 1, Motorantrieb optional: Nein, Motorantrieb integriert: Nein, Spannungsauslöser optional: Nein, Gerätebauart: Komplettgerät im Gehäuse, Geeignet für Bodenbefestigung: Nein, Geeignet für Frontbefestigung 4-Loch: Nein, Geeignet für Frontbefestigung Zentral: Nein, Geeignet für Verteilereinbau: Nein, Geeignet für Zwischenbau: Nein, Ausführung des Betätigungselements: Drehknopf, Verriegelbar: Ja, Anschlussart Hauptstromkreis: Schraubanschluss, Schutzart (IP), frontseitig: IP66775,98 €*Versand: 8,50 €Sichere Weiterleitung zum Anbieter
-
Wann verjähren Kirchensteuer?
Die Verjährung der Kirchensteuer richtet sich nach den gesetzlichen Bestimmungen des jeweiligen Bundeslandes. In den meisten Fällen beträgt die Verjährungsfrist für die Kirchensteuer vier Jahre. Das bedeutet, dass die Kirchensteuerforderungen nach Ablauf dieser Frist nicht mehr eingefordert werden können. Es ist jedoch wichtig zu beachten, dass die Verjährungsfrist unter bestimmten Umständen unterbrochen oder verlängert werden kann. Es empfiehlt sich daher, bei konkreten Fragen zur Verjährung der Kirchensteuer rechtlichen Rat einzuholen. **
-
Wird Kirchensteuer zurückerstattet?
"Wird Kirchensteuer zurückerstattet?" Die Kirchensteuer wird in der Regel nicht zurückerstattet, da sie eine verpflichtende Abgabe für Mitglieder einer Kirche ist. Die Höhe der Kirchensteuer variiert je nach Bundesland und beträgt in der Regel zwischen 8% und 9% der Einkommensteuer. Es gibt jedoch bestimmte Fälle, in denen eine Rückerstattung möglich ist, z.B. wenn man aus der Kirche austritt oder zu Unrecht Kirchensteuer gezahlt hat. Es ist ratsam, sich bei der eigenen Kirchengemeinde oder einem Steuerberater über die genauen Regelungen zur Rückerstattung der Kirchensteuer zu informieren. **
-
Wird Kirchensteuer verzinst?
Die Kirchensteuer wird in der Regel nicht verzinst, da sie als eine Art Mitgliedsbeitrag für die Kirchengemeinde betrachtet wird. Es handelt sich also nicht um eine finanzielle Anlage, sondern um eine regelmäßige Abgabe, die von den Mitgliedern der Kirche gezahlt wird. Die Höhe der Kirchensteuer wird in Deutschland von den Bundesländern festgelegt und beträgt in der Regel zwischen 8% und 9% der Einkommensteuer. Es gibt jedoch Ausnahmen, bei denen die Kirchensteuer rückwirkend erstattet werden kann, zum Beispiel wenn man aus der Kirche austritt. In diesem Fall wird die zu viel gezahlte Kirchensteuer mit einem bestimmten Zinssatz erstattet. **
-
Muss ich Kirchensteuer zahlen?
Die Kirchensteuer ist eine Abgabe, die von Mitgliedern bestimmter Religionsgemeinschaften in einigen Ländern erhoben wird. Wenn du Mitglied einer solchen Religionsgemeinschaft bist, musst du in der Regel Kirchensteuer zahlen. Die genauen Regelungen können jedoch je nach Land und Religionsgemeinschaft unterschiedlich sein. Es ist daher ratsam, sich bei deiner örtlichen Kirchengemeinde oder einem Steuerberater über die konkreten Bestimmungen zu informieren. **
Ähnliche Suchbegriffe für Kirchensteuer
-
Wettbewerbsrecht, Gewerblicher Rechtsschutz und UrheberrechtWettbewerbsrecht, Gewerblicher Rechtsschutz und Urheberrecht , Vorschriftensammlung , Tagfahrleuchten > Beleuchtung , Auflage: neu bearbeitete und erweiterte Auflage 2023, Erscheinungsjahr: 20230317, Produktform: Kartoniert, Titel der Reihe: Textbuch Deutsches Recht##, Redaktion: Eckardt, Bernd~Klett, Dieter~Schwartmann, Rolf~Jung, Ingo, Auflage: 23007, Auflage/Ausgabe: neu bearbeitete und erweiterte Auflage 2023, Seitenzahl/Blattzahl: 1100, Keyword: Designgesetz; Gebrauchsmuster; Geschmacksmuster; Geschmacksmusterrecht; Gewerblicher Rechtsschutz; Kartellrecht; Kartellrechtsnovelle; Lauterkeitsrecht; Marke; Markenrecht; Patentrecht; Textbuch; Textsammlung; Urheberrecht; Wettbewerb; Wettbewerbsrecht, Fachschema: Copyright~Geistiges Eigentum~Urheberrecht - Urheberrechtsgesetz - UrhG~Wettbewerbsrecht - Wettbewerbssache~Handelsrecht~Unternehmensrecht, Fachkategorie: Gesellschafts-, Handels- und Wettbewerbsrecht, allgemein, Bildungszweck: für die Hochschule, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, Fachkategorie: Gewerblicher Rechtsschutz, Geistiges Eigentum, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Müller C.F., Verlag: Müller C.F., Verlag: C.F. Mller GmbH, Länge: 186, Breite: 126, Höhe: 30, Gewicht: 560, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 2675904, Vorgänger EAN: 9783811446748 9783811452459 9783811494718 9783811496514 9783811496040, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0050, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,33,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Prozesskommentar Gewerblicher Rechtsschutz und UrheberrechtProzesskommentar Gewerblicher Rechtsschutz und Urheberrecht , ZPO mit spezieller Berücksichtigung des Patent-, Gebrauchsmuster-, Marken-, Design-, Geschäftsgeheimnisschutz-, Lauterkeits- und Urheberrechts sowie des UKlaG , Tagfahrleuchten > Beleuchtung , Auflage: 3. Auflage, Erscheinungsjahr: 20221023, Produktform: Leinen, Titel der Reihe: Grauer Kommentar##, Redaktion: Cepl, Philipp Moritz~Voß, Ulrike, Auflage: 22003, Auflage/Ausgabe: 3. Auflage, Keyword: Einstweilige Verfügung; Abmahnung; Kostentragung; Aussetzung des Verfahrens; Augenschein; Gerichtsstand; Besichtigungsanspruch; Anscheinsbeweis; Duldungsverfügung; Auskunftsanspurch; Nebenintervention; Nichtigkeitsverfahren; Rechnungslegungsanspruch; Rechtsmittel; Schiedsverfahren; Schutzschrift; Sicherheitsleistung; Streitwert; vorläufige Vollstreckbarkeit; Zwangsvollstreckung; Patentrecht; Markenrecht; Lauterkeitsrecht, Fachschema: Handelsrecht~Recht~Rechtsschutz~Unternehmensrecht~Copyright~Geistiges Eigentum~Urheberrecht - Urheberrechtsgesetz - UrhG~Wettbewerbsrecht - Wettbewerbssache, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, Fachkategorie: Gesellschafts-, Handels- und Wettbewerbsrecht, allgemein, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XLVI, Seitenanzahl: 1697, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: C.H. Beck, Verlag: C.H. Beck, Verlag: Verlag C.H. Beck oHG, Länge: 245, Breite: 167, Höhe: 60, Gewicht: 1836, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 2590009, Vorgänger EAN: 9783406710292 9783406650482, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: 0, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 1492771269,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wer erstattet mir Kirchensteuer?
Die Kirchensteuer wird in Deutschland von den Mitgliedern der jeweiligen Kirchen oder Religionsgemeinschaften selbst gezahlt. Sie wird direkt vom Finanzamt eingezogen und an die entsprechende Kirche weitergeleitet. Wenn du aus der Kirche austreten möchtest, musst du dies beim örtlichen Standesamt oder beim Amtsgericht erklären. Nach dem Austritt entfällt die Pflicht zur Zahlung der Kirchensteuer. Es ist wichtig zu beachten, dass die Kirchensteuer eine freiwillige Abgabe ist und nicht vom Staat erstattet wird. **
-
Welche Kirchensteuer als Sonderausgabe?
Die Kirchensteuer kann in Deutschland als Sonderausgabe in der Steuererklärung geltend gemacht werden. Dafür muss man Mitglied einer steuererhebenden Religionsgemeinschaft sein und die Kirchensteuer tatsächlich gezahlt haben. Die Höhe der absetzbaren Kirchensteuer richtet sich nach dem individuellen Steuersatz des Steuerpflichtigen. Es ist wichtig, die gezahlte Kirchensteuer in der Anlage "Sonderausgaben" der Steuererklärung anzugeben und entsprechende Belege vorzulegen. Die Kirchensteuer als Sonderausgabe kann somit die Steuerlast reduzieren und zu einer Steuerersparnis führen. **
-
Ist die Kirchensteuer gerecht?
Die Frage, ob die Kirchensteuer gerecht ist, ist eine komplexe und kontroverse Frage. Einige argumentieren, dass die Kirchensteuer gerecht ist, da sie dazu beiträgt, die finanziellen Bedürfnisse der Kirche zu decken und soziale Projekte zu unterstützen. Andererseits sehen Kritiker die Kirchensteuer als ungerecht an, da sie Menschen unabhängig von ihrer Religionszugehörigkeit besteuert. Ein weiterer Aspekt ist, dass die Kirchensteuer in einigen Ländern automatisch von den Steuern abgezogen wird, was als Zwang empfunden werden kann. Letztendlich hängt die Frage der Gerechtigkeit der Kirchensteuer von individuellen Überzeugungen und Werthaltungen ab. **
-
Wer zahlt Kirchensteuer Länder?
Die Kirchensteuer wird in Deutschland, Österreich, der Schweiz und einigen anderen Ländern von den Mitgliedern der jeweiligen Kirchen gezahlt. In Deutschland und Österreich wird die Kirchensteuer vom Staat eingezogen und an die Kirchen weitergeleitet. In der Schweiz hingegen wird die Kirchensteuer direkt von den Kirchenmitgliedern an die Kirche gezahlt. Die Höhe der Kirchensteuer variiert je nach Land und kann entweder als Prozentsatz des Einkommens oder als Pauschalbetrag berechnet werden. In einigen Ländern können Kirchenmitglieder auch entscheiden, ob sie die Kirchensteuer zahlen möchten oder nicht. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.